|
Magistrado Ponente: JUAN PABLO TORRES DELGADO
Exp. Número 2026-0219
El Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas, remitió mediante Oficio número 014/2026 de fecha 9 de febrero de 2026, recibido en esta Sala Político-Administrativa el 26 de ese mismo mes y año, el expediente distinguido con el alfanumérico AP41-U-2021-00009, de su nomenclatura, en virtud de la apelación ejercida el 4 de noviembre de 2025, por la abogada Rosa O. Caballero P., inscrita en el INPREABOGADO bajo el número 111.400, actuando con el carácter de apoderada judicial de la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A., inscrita ante el Registro Mercantil Cuarto del Distrito Capital y estado Bolivariano de Miranda el 22 de marzo de 2006, bajo el número 49, tomo 24-A, según se evidencia del documento poder cursante a los folios 28 al 30 de las actas procesales, contra la sentencia definitiva número 006/2025 dictada por el Juzgado remitente el 19 de junio de 2025, que declaró parcialmente con lugar el recurso contencioso tributario interpuesto el 18 de marzo de 2021, por la mencionada abogada, actuando como apoderada judicial de la empresa ya identificada.
Dicho medio de impugnación judicial fue incoado contra la Resolución de Imposición de Sanción signada con el alfanumérico SNAT/INTI/GRTI/RC/ SVT/SPE/2020-016, emitida el 9 de diciembre de 2020, notificada el 21 del mismo mes y año, por el Área de Sujetos Pasivos Especiales del Sector de Tributos Internos Valles del Tuy de la Gerencia Regional de Tributos Internos de la Región Capital del SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT), en materia de impuesto al valor agregado, para los períodos impositivos de enero a octubre de 2020, a través de la cual, se impuso a la contribuyente de autos, sanciones de multa, por incumplimiento de deberes formales y materiales, referidos a la presentación con retardo de las declaraciones y el enteramiento extemporáneo de las retenciones del referido impuesto, de conformidad con los artículos 103 (numeral 3) y 115 (numeral 3) del Código Orgánico Tributario de 2020, respectivamente, por un monto total de “diecinueve mil cuatrocientos cuarenta y nueve millones novecientos once mil doscientos veintiocho bolívares con setenta céntimos (Bs. 19.449.911.228,70)”.
En fecha 9 de febrero de 2026, el prenombrado Juzgado oyó en ambos efectos la apelación de la empresa contribuyente, y ordenó la remisión del mencionado expediente a esta Alzada, a través del precitado Oficio.
El 26 de marzo de 2026, se dio cuenta en Sala y, en la misma oportunidad, el Magistrado Juan Carlos Hidalgo Pandares, fue designado Ponente. Asimismo, se fijó un lapso un (1) día continuo en razón del término de la distancia, más diez (10) días de despacho para fundamentar la apelación.
En fecha 23 de abril de 2026, la abogada Rosa O. Caballero P., ya identificada, en su carácter de apoderada judicial del Centro Ferretero Valle Tuy, C.A., presentó escrito de fundamentación de la apelación.
El 6 de mayo de 2026, el abogado Ángel Díaz, inscrito en el INPREABOGADO bajo el número 216.430, actuando como sustituto de la Procuradora General de la República, en representación del Fisco Nacional, según consta en oficio poder que cursa al folio 207 de las actas procesales, presentó escrito de adhesión a la apelación ejercida por la contribuyente, y fundamentó dicho recurso.
En esa misma fecha (6 de mayo de 2026), se dejó constancia que en fecha 4 de mayo de 2026, se eligió la Junta Directiva de este Máximo Tribunal cumpliendo con lo establecido en los artículos 48 y 58 de la Ley Orgánica de Reforma de la Ley Orgánica de Tribunal Supremo de Justicia, quedando integrada esta Sala Político-Administrativa de la forma siguiente: Presidente, Magistrado Suplente Jaime Jesús Báez Jiménez; Vicepresidente Magistrado Suplente Juan Pablo Torres Delgado y el Magistrado Suplente Luis Emilio Rondón González. Asimismo, se reasignó la ponencia al Magistrado Suplente Juan Pablo Torres Delgado.
El 13 de mayo de 2026, la abogada Rosa O. Caballero P., ya identificada, en su carácter de apoderada judicial del Centro Ferretero Valle Tuy, C.A., presentó escrito de contestación a la apelación del Fisco Nacional.
En fecha 19 de mayo de 2026, el abogado Ángel Díaz, antes identificado, actuando como sustituto de la Procuradora General de la República, en representación de Fisco Nacional, presentó escrito de contestación al recurso de apelación ejercido por la empresa recurrente.
La causa entró en estado de sentencia el 21 de mayo de 2026, a tenor de lo contemplado en el artículo 93 de la Ley Orgánica de la Jurisdicción Contencioso Administrativa.
En fecha 25 de junio de 2026, la Sala Plena de este Alto Tribunal, dictó la Resolución Nro. 2026-0002-A, mediante la cual se estableció un período de contingencia que, como consecuencia de los efectos causados por el doblete sísmico ocurrido en el territorio nacional el pasado 24 de junio de 2026, comprendió la suspensión del despacho de las respectivas Salas que integran este Tribunal Supremo de Justicia, hasta tanto fuese restablecida la aptitud técnica que garantice la seguridad y funcionamiento operativo de los espacios que componen su sede.
El 15 de septiembre de 2026, la Sala Plena de este Máximo Tribunal emitió la Resolución Nro. 2026-0007, a través de la cual, se declaró el reinicio de las actividades jurisdiccionales y administrativas en su sede principal, una vez constituida la certificación técnica de aptitud estructural y operativa que garantizó la seguridad y correcto funcionamiento de sus áreas a favor de los justiciables, público en general y personal judicial que a ella asiste.
Realizado el estudio del expediente pasa esta Alzada a decidir, con fundamento en los artículos 26, 253 y 257 de la Constitución de la República Bolivariana de Venezuela.
I
ANTECEDENTES
De los autos se desprende lo siguiente:
En fecha 19 de noviembre de 2020, el Sector de Tributos Internos Valles del Tuy de la Gerencia Regional de Tributos Internos de la Región Capital del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), emitió el Acta de Gestión de Compromisos de Pago identificada con el alfanumérico SNAT/INTI/GRTI/RC/SVT/SPE/AC/2020-016, notificada en fecha 25 de noviembre de 2020, mediante la cual se emplazó a la contribuyente de autos, al pago de la obligación tributaria o compromisos de pago vencidos a favor de la República Bolivariana de Venezuela, en materia de impuesto al valor agregado, para los períodos de imposición de junio a octubre de 2020; anticipos de impuesto sobre la renta, para los meses de octubre y noviembre de 2020; y anticipos de impuesto al valor agregado, correspondiente a los períodos fiscales de junio a septiembre de 2020.
El 9 de diciembre de 2020, el mencionado Sector de Tributos Internos dictó la Resolución de Imposición
de Sanción signada con el alfanumérico SNAT/INTI/GRTI/RC/SVT/SPE/2020-016,
notificada el 21 del mismo mes y año, en materia de impuesto al valor agregado,
para los períodos impositivos de enero a octubre de 2020, a través de la cual,
se impuso a la contribuyente de autos, sanciones de multa, por incumplimiento
de deberes formales y materiales, referidos a la presentación con retardo de
las declaraciones y el enteramiento extemporáneo de las retenciones del
referido impuesto, de conformidad con los artículos 103 (numeral 3) y 115
(numeral 3) del
Código Orgánico Tributario de 2020, respectivamente, por un monto
total de “diecinueve mil cuatrocientos cuarenta y nueve millones novecientos
once mil doscientos veintiocho bolívares con setenta céntimos (Bs.
19.449.911.228,70)”.
Asimismo, en la misma fecha se emitió la planilla de liquidación de pago Forma 901, identificada con el serial F-N°: 2002020016, que deriva de la mencionada Resolución, por la cantidad antes referida.
Por disconformidad con la mencionada Resolución de Imposición de Sanción, la abogada Rosa O. Caballero P., ya identificada, actuando con el carácter de apoderada judicial de la sociedad mercantil Centro Ferretero Valle Tuy, C.A., ejerció el 18 de marzo de 2021, recurso contencioso tributario ante la Unidad de Recepción y Distribución de Documentos (U.R.D.D.) de los Tribunales Superiores de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas, con fundamento en las razones de hecho y de derecho que a continuación se expresan:
1) Denunció la “(…) nulidad absoluta de la Resolución de Imposición de Sanción Nº SNAT/INTI/GRTI/RC/SVT/SPE/2020-016, por estar fundamentada en un falso supuesto (…)”.
2) Invocó a favor de su representada, las “(…) eximentes de responsabilidad del Decreto de Estado de Alarma en todo el territorio nacional por la Pandemia del COVID-19 (…)”.
3) Alegó la aplicación “(…) de la eximente de responsabilidad por fuerza mayor contenida en el numeral 3 del artículo 85 del Código Orgánico Tributario (…)”, así como el “(…) error de hecho y de derecho excusable como eximente de responsabilidad contenida en el numeral 4 del artículo 85 eiusdem (…)”, y la “(…) eximente de responsabilidad relativa al estado de necesidad (…)”.
II
DECISIÓN JUDICIAL APELADA
Mediante sentencia definitiva número 006/2025, dictada el 19 de junio de 2025 por el Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas, al que correspondió el conocimiento de la causa, previa distribución, se declaró parcialmente con lugar el recurso contencioso tributario interpuesto por la sociedad mercantil Centro Ferretero Valle Tuy, C.A., con fundamento en las consideraciones siguientes:
“(…) Una vez examinados los alegatos expuestos por las partes y del acto administrativo recurrido, este Tribunal colige que el tema decidendum está referido a determinar:(i) Si el acto administrativo impugnado adolece del vicio de falso supuesto de hecho y de derecho por cuanto la Administración Tributaria al imponer las multas por el incumplimiento de presentar las declaraciones de retenciones del Impuesto al Valor Agregado dentro del lapso legalmente establecido, no consideró el lapso para la presentación de la declaración de retención para la última semana de diciembre 2019 y la primera de enero 2020; y, (ii) Si resultan procedentes las eximentes de responsabilidad penal tributaria previstas en los numerales 3 y 4 del artículo 85 del Código Orgánico Tributario, así como la eximente de responsabilidad relativa al estado de necesidad establecida en el Código Penal provocadas por el Estado de Alarma como situación excepcional que afectaba el normal cumplimiento de las obligaciones tributarias.
Delimitada como ha sido la litis, este Tribunal pasa a decidir, en los siguientes términos:
(…)
De acuerdo con lo anterior, este Tribunal a los fines de verificar el falso supuesto invocado por la recurrente, considera necesario realizar ciertas consideraciones en cuanto al referido vicio de nulidad, en los siguientes términos:
(…)
Del acto administrativo impugnado, este Tribunal observa que la Administración Tributaria incurrió en una imprecisión al señalar que para la semana comprendida desde el 06/01/2020 al 12/01/2020 (objeto de verificación) la fecha límite era el 08/01/2020, así como en los períodos siguientes, tal como se indica a continuación:
1) Incumplimiento de deberes materiales por el enteramiento extemporáneo de las retenciones del Impuesto al Valor Agregado, sancionado de acuerdo al artículo 115 numerales 3 y 4 del Código Orgánico Tributario:
|
Meses |
Semana |
Límite Calendario, |
Límite Calendario constatado por el Tribunal |
Presentación en el Portal |
|
(…) |
(…) |
(…) |
(…) |
(…) |
*Presentación Extemporánea
Así las cosas, este Tribunal una vez constatado que la Administración Tributaria incurrió en un error al establecer fechas límites distintas a la establecidas en el Calendario de Sujetos Especiales y Agentes de Retención 2020, para la declaración y enteramiento de los montos retenidos del Impuesto al Valor Agregado, lo cual incide en el cálculo de las multas impuestas a la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A., por el incumplimiento de sus deberes formales y materiales, relativos a: i) la presentación extemporánea de las declaraciones en su condición de agente de retención en materia de Impuesto al Valor Agregado, previsto en el numeral 3 del artículo 103 del Código Orgánico Tributario de 2020 y sancionado en el segundo aparte del mismo artículo, incrementada en un 200% según lo dispone el artículo 108 ejusdem; y, ii) retenciones enteradas fuera del plazo legal, sancionado según lo previsto en los numeral 3 y 4 del artículo 115 del Código Orgánico Tributario de 2020, en consecuencia, se anula parcialmente la Resolución de Imposición de Sanción Nº SNAT/INTI/GRTI/RC/SVT/SPE/2020-016, de fecha 9 de diciembre de 2022 (folio 31 del expediente judicial), emanada de la Gerencia Regional de Tributos Internos - Sector de Tributos Internos Valles del Tuy del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) y se ordena a la Administración Tributaria efectuar el cálculo de la multa tomando en consideración las fechas topes calendario, tal como quedó establecido en la presente decisión. Así se determina.
En cuanto a las eximentes de responsabilidad penal tributaria (…), este Tribunal concluye que en el caso de autos no se verificó la eximente de la responsabilidad penal tributaria por ‘caso fortuito o fuerza mayor’, de acuerdo a lo previsto en el numeral 3 del artículo 85 del Código Orgánico Tributario de 2020, aplicable en razón del tiempo, al no quedar demostrada la imposibilidad absoluta de cumplimiento de dicha obligación tributaria. Así se establece.
En cuanto a la eximente de responsabilidad referida al error de hecho y de derecho excusable, prevista en el numeral 4 del artículo 85 del Código Orgánico Tributario de 2020, este Tribunal (…) considera que la sociedad mercantil CENTRO FERRETERO [VALLE TUY], C.A., podía realizar la declaración y pago de las retenciones del Impuesto al Valor Agregado para los períodos fiscales objeto de verificación (…), motivo por el cual, no se configura la causa eximente de responsabilidad por error de hecho y de derecho excusable, prevista en el numeral 4 del artículo 85 del Código Orgánico Tributario de 2020. Así se declara.
Finalmente, en cuanto a la procedencia de la eximente de responsabilidad relativa al estado de necesidad, contemplada en el Código Penal en su artículo 65 numeral 4, invocada por la recurrente, este Tribunal observa que el Código Orgánico Tributario de 2020, aplicable en razón del tiempo, no contempla la extinción de la obligación tributaria, en virtud, del estado de necesidad invocado por la recurrente de autos, que a su juicio se verifica al priorizar la protección del derecho a la salud y a la vida de sus trabajadores y la operatividad de la compañía e incluso el pago de salarios y proveedores fundamentales, antes que proceder al normal cumplimiento de otras obligaciones; en consecuencia, este Tribunal desestima el referido alegato. Así de decide.
Finalmente, este Tribunal a los fines de garantizar la tutela judicial
efectiva, observa que en el caso de autos se determinaron a cargo de la
contribuyente sanciones de multa por presentar extemporáneamente las
declaraciones y retenciones de Impuesto al Valor Agregado para los períodos
impositivos comprendidos desde el mes de enero 2020 hasta octubre 2020, en
materia de Impuesto al Valor Agregado, en un mismo procedimiento de
fiscalización, en consecuencia, deben aplicarse las reglas de la concurrencia
de infracciones. (…) De
acuerdo con lo anterior, este Tribunal observa del folio 31 del expediente
judicial que la sanción más grave es la establecida para el período de
imposición correspondiente
a la semana del 13/01/2019 al 19/01/2020, por la cantidad de
Bs. 2.400.000.000,00, a la cual deberá sumarse la mitad de las otras sanciones.
Con vista a las consideraciones anteriores, se ordena a la Administración Tributaria -una vez verificado correctamente los días de extemporaneidad- el recálculo de las sanciones de multa impuestas conforme a lo dispuesto en el artículo 82 del Código Orgánico Tributario. Así se establece.
Así mismo, este Tribunal advierte que en el expediente no consta que la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A., haya efectuado el pago de las multas al momento de haber sido liquidadas, en consecuencia, la Administración Tributaria deberá realizar el ajuste correspondiente a la fecha del pago efectivo de dichas sanciones. Así se decide.
DECISIÓN
Con base en las consideraciones precedentes, este Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas, administrando justicia en nombre de la República y por autoridad de la Ley declara PARCIALMENTE CON LUGAR, el recurso contencioso tributario conjuntamente con suspensión de efectos, interpuesto por la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A. (…).
En consecuencia, se ANULA parcialmente el prenombrado acto administrativo, y se ordena a la Administración Tributaria efectuar el ajuste correspondiente, de acuerdo con lo expuesto en la parte motiva de la presente decisión (…)”. (Sic). (Resaltados propios de la cita).
III
FUNDAMENTOS DE LA APELACIÓN
De la contribuyente:
El 23 de abril de 2026, la abogada Rosa O. Caballero P., ya identificada, en su carácter de apoderada judicial del Centro Ferretero Valle Tuy, C.A., presentó escrito de fundamentación a la apelación, sobre la base de los argumentos siguientes:
1) Alegó el “(…) vicio de inmotivación de la sentencia por contradicción (…)”, al considerar que “(…) pese a que se declaró que el acto administrativo y por ende las sanciones de multa impuestas se encontraban afectadas del vicio de falso supuesto de hecho, el Tribunal de instancia ordenó la aplicación de la concurrencia de infracciones, prevista en el artículo 82 del Código Orgánico Tributario, con lo cual resulta evidente que el fallo apelado incurrió en contradicción, en los términos previstos en el artículo 244 del Código de Procedimiento Civil (…)”.
2) Sostuvo que la sentencia apelada “(…) incurre en el vicio de falso supuesto de derecho, al declarar improcedente la aplicación de la eximente de responsabilidad por error de hecho y de derecho excusable (…)”.
3) Ratificó la denuncia de la “(…) nulidad absoluta de la Resolución de Imposición de Sanción Nº SNAT/INTI/GRTI/RC/SVT/SPE/2020-016 por estar fundamentada en un falso supuesto (…)”.
Del Fisco Nacional:
En fecha 6 de mayo de 2026, el abogado Ángel Díaz, ya identificado, actuando como sustituto de la Procuradora General de la República, en representación del Fisco Nacional, presentó escrito de adhesión a la apelación ejercida por la contribuyente, y fundamentó dicho recurso sobre la base de los argumentos siguientes:
1) Planteó formalmente “(…) la adhesión a la apelación ejercida el 4 de noviembre de 2025 por la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A., específicamente respecto a los puntos que son desfavorables a los intereses del Fisco Nacional (…)”.
2) Señaló que “(…) el a quo incurrió en un error de juzgamiento que acarrea forzosamente la declaratoria de su nulidad, al señalar que la Resolución adolece de un falso supuesto (…)”.
3) Alegó que, “(…) se observa en la recurrida que el a quo ordenó un recálculo en la conjunción de sanciones pecuniarias aplicadas por la Resolución a CENTRO FERRETERO VALLE TUY, C.A (…) al aplicar el artículo 82 del COT, respecto a lo cual debe mencionarse que ello supone una extralimitación de la actividad de juzgamiento que en justa lid se debió observar en el conocimiento del recurso contencioso tributario, porque tal punto nunca fue una cuestión alegada o siquiera mencionada al trabarse la litis (…)”.
IV
CONTESTACIÓN A LA APELACIÓN
De la contribuyente:
El 13 de mayo de 2026, la abogada Rosa O. Caballero P., ya identificada, en su carácter de apoderada judicial del Centro Ferretero Valle Tuy, C.A., presentó escrito de contestación a la apelación del Fisco Nacional, en los siguientes términos:
1) Respecto al alegato relativo al error de juzgamiento, sostuvo que “(…) al reconocer la representación judicial de la República que, efectivamente, es un hecho ‘irrefutable’ ‘(…) que materialmente la primera semana de enero de la anualidad de 2020 es de fijarse del 30/12/19 al 05/01/20 (…)’, surge evidente en primer lugar, que la Administración Tributaria incurrió en un falso supuesto al imponer las sanciones de multa a [su] representada, y en segundo lugar, que, contrario a lo expuesto por la representación fiscal, la sentencia apelada, en este particular, se encuentra ajustada a derecho al declarar el falso supuesto en que incurrió la Administración Tributaria (…)”. (Agregado de esta Sala).
2) En cuanto al alegato de incongruencia positiva o extrapetita, indicó que, si bien, “(…) en el presente caso, resulta innecesario la aplicación de las reglas de concurrencia, por cuanto, al verificarse el falso supuesto en que incurrió la Administración Tributaria al sancionar a [su] representada, lo procedente es que se declare la nulidad de la Resolución recurrida; resulta necesario, a los fines de contestar los fundamentos de la apelación del Fisco Nacional, indicar que, sobre este punto en particular, la Sala Político-Administrativa del Tribunal Supremo de Justicia en sentencia Nº 00942 del 30 de octubre de 2025, caso: Kosher World, C.A., se ha pronunciado indicando (…) que, los jueces al aplicar la concurrencia de infracciones previstas en el Código Orgánico Tributario, incluso en aquellos casos en que no haya sido solicitado por la recurrente, actúan por un mandato de Ley (…) lo cual trae como consecuencia que, la emisión de tal pronunciamiento no implica que se haya incurrido en incongruencia positiva (…)”. (Interpolado de esta Alzada).
3) Ratificó el argumento, según el cual “(…) la sentencia apelada incurre en el vicio de falso supuesto de derecho, al declarar improcedente la aplicación de la eximente de responsabilidad por error de hecho y de derecho excusable (…)”.
Del Fisco Nacional:
En fecha 19 de mayo de 2026, el abogado Ángel Díaz, antes identificado, actuando como sustituto de la Procuradora General de la República, presentó escrito de contestación al recurso de apelación ejercido por la empresa recurrente, en los términos que se indican a continuación:
1) Indicó que resulta improcedente el alegato de inmotivación por contradicción, ya que “(…) las multas referidas en la Resolución no fueron anuladas en su totalidad por la recurrida, sino de manera parcial, así que, más allá de la extrapetita configurada en torno a la concurrencia, no resultó contradictorio en modo alguno sino en todo caso excesivo e incorrecto (…)”.
2) Ratificó la improcedencia de la eximente de responsabilidad penal tributaria, así como la improcedencia del vicio de falso supuesto de hecho y de derecho en contra de la Resolución impugnada.
V
PUNTO PREVIO
Antes de emitir pronunciamiento en cuanto al mérito del asunto debatido, se impone a este Máximo Tribunal dictaminar sobre la admisibilidad de la pretendida adhesión del Fisco Nacional al recurso de apelación ejercido por la contribuyente, planteada de la manera que sigue:
El abogado Ángel Díaz, ya identificado, actuando en representación del Fisco Nacional, planteó formalmente “(…) la adhesión a la apelación ejercida el 4 de noviembre de 2025 por la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A., específicamente respecto a los puntos que son desfavorables a los intereses del Fisco Nacional (…)”, en los términos previstos en los artículos 299 al 304 del Código de Procedimiento Civil vigente, aplicable supletoriamente.
De allí que, en casos como este, donde se plantea la adhesión a la apelación de la parte contraria, deban regir las reglas establecidas en el Capítulo II, del Título VII (De los Recursos) del Código de Procedimiento Civil, que son justamente, las que han sido tomadas en consideración para efectuar la presente adhesión, aplicable de manera supletoria, de conformidad con lo dispuesto en el artículo 334 del Código Orgánico Tributario de 2020.
Además, se verifica que en la parte motiva de la sentencia definitiva número 06/2025 del 19 de junio de 2025, dictada por el Tribunal remitente, se advierten pronunciamientos contrarios a los intereses de la República, habiendo sido declarado parcialmente con lugar el recurso contencioso tributario.
En atención a lo anterior, estima preciso este Máximo Tribunal transcribir los artículos 299 al 303 del Código de Procedimiento Civil, los cuales contemplan:
“Artículo 299.- Cada parte puede adherirse a la apelación interpuesta por la contraria”.
“Artículo 300.- La adhesión puede tener por objeto la misma cuestión objeto de la apelación, o una diferente o aun opuesta a aquélla”.
“Artículo 301.- La adhesión a la apelación deberá formularse ante el Tribunal de alzada, desde el día en que éste reciba el expediente, hasta el acto de informes”.
“Artículo 302.- La adhesión se propondrá en la forma prevista en el artículo 187 de este Código, y deberán expresarse en ella, las cuestiones que tenga por objeto la adhesión, sin lo cual se tendrá por no interpuesta”.
“Artículo 303.- En virtud de la adhesión, el Juez de alzada conocerá de todas las cuestiones que son objeto de la apelación y de la adhesión (...)”.
De las disposiciones que anteceden, ha afirmado esta Máxima Instancia que dicha figura procesal constituye “(…) un medio accesorio al recurso ordinario de apelación cuya finalidad es que la alzada conozca del fallo que ha sido objeto del recurso de apelación ejercido por la contraparte, en aquellos puntos en que el adherente se vea perjudicado, pudiendo tener como objeto la misma cuestión de la apelación o una diferente u opuesta de aquélla, correspondiendo formularse ante la instancia que conozca del mencionado recurso desde el día en que éste reciba el expediente y hasta el acto de Informes, debiendo entonces el Tribunal de alzada conocer de todas las cuestiones que son objeto de la apelación y de la adhesión (…)”. [Vid., sentencia número 01553 del 19 de septiembre de 2007, caso: Servicios de Ingeniería Industrial, C.A. (SICA)].
Al respecto, esta Sala observa que en el procedimiento de segunda instancia, la Ley Orgánica de la Jurisdicción Contencioso Administrativa dispone:
“Artículo 93.- Vencido el lapso para la contestación de la apelación, el tribunal decidirá dentro de los treinta días de despacho siguientes, prorrogables justificadamente por un lapso igual”.
La disposición transcrita prevé como última actuación procesal de las partes la contestación de la apelación, por lo que será hasta el vencimiento de ese lapso que la adhesión podrá proponerse (vid., entre otras, decisión de esta Sala número 00632 del 1º de noviembre de 2022, caso: Banco del Caribe, S.A.C.A.).
Sobre la base de lo precedentemente expuesto, esta Sala pasa a verificar el cumplimiento de las condiciones de admisibilidad derivadas del artículo supra transcrito respecto al examinado medio procesal, debiendo constatarse la concurrencia de dos (2) elementos formales de validez, a saber: i) que la adhesión se hubiera planteado ante el órgano de alzada, durante el lapso comprendido desde el día de la recepción del respectivo expediente judicial hasta la fecha de vencimiento del lapso para la contestación de la apelación (última actuación procesal de las partes en el procedimiento de segunda instancia, según lo previsto en el artículo 93 de la Ley Orgánica de la Jurisdicción Contencioso Administrativa); y ii) que hubiera sido propuesta de la manera establecida en el artículo 187 del mencionado Código de Procedimiento Civil, vale decir, por diligencia o escrito explicativo de los motivos que definen la pretensión del adherente en esta Alzada, so pena de ser considerada como no interpuesta.
Bajo tales premisas, la Sala constató lo siguiente: i) Por auto del 21 de mayo de 2026, se dejó constancia del vencimiento del lapso para la contestación a la apelación; ii) la adhesión al presente recurso de apelación fue planteada ante esta Sala dentro de la oportunidad legalmente establecida, vale decir, antes del vencimiento del lapso de fundamentación a la apelación (6 de mayo de 2026); iii) dicho medio procesal fue formulado por escrito, en el que se describe la pretensión de la accionante de que se anule el fallo de instancia por el error de juzgamiento en que –a su decir– incurrió el Tribunal a quo, al señalar que la Resolución impugnada adolece de un falso supuesto de hecho; y la extralimitación de la actividad de juzgamiento, al aplicar la concurrencia de infracciones sin haber sido planteada en el recurso contencioso tributario. (Vid., fallo de esta Sala Político-Administrativa número 0632 del 1° de noviembre de 2022, caso: Banco del Caribe S.A.C.A.).
Por lo tanto, este Alto Tribunal admite la adhesión propuesta por el apoderado judicial del Fisco Nacional, respecto al recurso de apelación objeto de examen, debiendo por consiguiente abordar en el presente fallo todos los argumentos esgrimidos por las partes (la apelante y la adherente), conforme a lo dispuesto en el citado artículo 303 del Código de Procedimiento Civil, norma aplicable supletoriamente, de conformidad con lo previsto en el artículo 31 de la Ley Orgánica de la Jurisdicción Contencioso Administrativa. (Vid., fallo de esta Alzada número 0632 del 1° de noviembre de 2022, caso: Banco del Caribe S.A.C.A.). Así se decide.
VI
CONSIDERACIONES PARA DECIDIR
Vistos los términos en que fue
dictado el fallo apelado y las alegaciones expuestas en su contra por la
representación judicial de la contribuyente y del Fisco Nacional, así como los
alegatos expuestos en la contestación de la apelación de ambas partes, observa
esta Sala que la controversia queda circunscrita a decidir, en primer lugar,
acerca de las denuncias expuestas por la contribuyente, referidas a: i)
el vicio de inmotivación por contradicción al aplicar la concurrencia de
infracciones, pese a que se declaró procedente el vicio de falso supuesto de
hecho con relación a las sanciones impuestas; ii) el vicio de
falso supuesto de derecho, al declarar improcedente la aplicación de la
eximente de responsabilidad por error de hecho y de derecho excusable; y
iii) la nulidad
absoluta de la Resolución de Imposición de Sanción
Nº SNAT/INTI/GRTI/ RC/SVT/SPE/2020-016, por estar fundamentada en un falso
supuesto; y luego,
las denuncias expuestas por el Fisco Nacional referidas a: iv) el
error de juzgamiento en que supuestamente incurrió la sentencia apelada, al
señalar que la Resolución impugnada adolece de un falso supuesto de hecho; y v)
la extralimitación de la actividad de juzgamiento, al aplicar la concurrencia
de infracciones sin haber sido planteada en el recurso contencioso tributario.
Delimitada así la litis pasa la Sala a decidir y a tal efecto observa:
i) Del vicio de inmotivación por contradicción.
La apoderada judicial de la contribuyente, alegó el “(…) vicio de inmotivación de la sentencia por contradicción (…)”, al considerar que “(…) pese a que se declaró que el acto administrativo y por ende las sanciones de multa impuestas se encontraban afectadas del vicio de falso supuesto de hecho, el Tribunal de instancia ordenó la aplicación de la concurrencia de infracciones, prevista en el artículo 82 del Código Orgánico Tributario, con lo cual resulta evidente que el fallo apelado incurrió en contradicción, en los términos previstos en el artículo 244 del Código de Procedimiento Civil (…)”.
Al respecto, la representación judicial del Fisco Nacional sostuvo que resulta improcedente el alegato de inmotivación por contradicción, ya que, “(…) las multas referidas en la Resolución no fueron anuladas en su totalidad por la recurrida, sino de manera parcial, así que, más allá de la extrapetita configurada en torno a la concurrencia, no resultó contradictorio en modo alguno sino en todo caso excesivo e incorrecto (…)” la aplicación de la concurrencia de infracciones.
Visto lo anterior pasa la Sala a decidir y a tal efecto transcribe el contenido de la norma prevista en el artículo 244 del Código de Procedimiento Civil, el cual dispone lo siguiente:
“Artículo 244.- Será nula la sentencia: (…) por resultar (…) de tal modo contradictoria, que no pueda ejecutarse o no aparezca que sea lo decidido (…)”. (Subrayado de la Sala).
En atención al contenido de la citada previsión de ley, observa este Alto Tribunal que el vicio de contradicción o vicio de sentencia contradictoria se produce cuando en la elaboración de su dictamen judicial, el decisor incorpora dos o más dispositivos antagónicos, de suerte que el mandato judicial se torne inejecutable o no parezca corresponderse con el verdadero sentido o alcance de la resolución adoptada.
Por lo que, teniendo en cuenta que por regla general las causales de nulidad de los fallos judiciales suelen derivar del quebrantamiento de los requisitos extrínsecos de validez que se encuentran enunciados en el artículo 243 del Código de Procedimiento Civil, un importante sector de la doctrina ha relacionado el vicio de sentencia contradictoria con el incumplimiento del deber de decidir de manera “(…) expresa, positiva y precisa con arreglo a la pretensión deducida y a las excepciones o defensas opuestas (…)”, tal y como lo dispone el ordinal 5° del mencionado artículo 243, dada la existencia de una aproximación argumental entre la examinada figura y lo que algunos tratadistas han denominado “congruencia intrínseca del fallo”, entendida como la concordancia interna que debe mantenerse entre los distintos pronunciamientos que integran la resolución judicial y que viene a servir de garantía a la coherencia de los actos jurisdiccionales. (Vid., sentencia de esta Alzada número 00118 del 27 de enero de 2011, caso: Milenium Bike C.A.).
Siendo esto así, conviene aclarar que cuando la discordancia se produce entre los diversos “considerandos” esgrimidos por el juzgador para fundamentar la decisión asumida, o entre la parte motiva y el dispositivo del fallo, lejos de concretarse el vicio de sentencia contradictoria propiamente dicho, se habrá producido en esencia el vicio de inmotivación, en el primero de los casos, al desnaturalizarse o destruirse recíprocamente los pronunciamientos antagónicos, y en el segundo, por carecer absolutamente la resolución adoptada de fundamentos. (Vid., entre otras, decisión de esta Sala número 00911 del 29 de septiembre de 2010, caso: Auto Oriente Maturín, S.A.).
De este modo, es criterio de este Alto Tribunal que para que pueda referirse apropiadamente al vicio de contradicción es imprescindible que el origen de la discordancia se ubique entre los distintos dispositivos del fallo, de manera que uno neutralice al otro y, a causa de ello, se obstaculice su ejecución o se produzca total incertidumbre sobre su objeto. (Vid., sentencia número 00461 del 8 de mayo de 2012, caso: Nestlé Venezuela, S.A.).
Esta Sala se pronunció en similares términos, a través de la sentencia número 00909 del 28 de julio de 2004, caso: Newton Francisco Mata Guevara, ratificada en sentencia número 00584 del 4 de junio de 2013, caso: Techo Duro S.A., en la cual expresó lo siguiente:
“(…) Antes de entrar a analizar la denuncia referida al caso concreto, debe la Sala precisar que el vicio de contradicción puede encontrarse tanto en la parte dispositiva como en la motivación del fallo, de suerte que lo haga inejecutable. También existe el llamado vicio de motivación contradictoria, el cual constituye una de las modalidades o hipótesis de inmotivación de la sentencia, que se produciría cuando la contradicción está entre los motivos del fallo, de tal modo que se desvirtúan, se desnaturalizan o se destruyen en igual intensidad y fuerza, lo que hace a la decisión carente de fundamentos y por ende nula.
El primero de los vicios señalados se da en la parte dispositiva o resolutiva del fallo, y ocurre cuando por la destrucción recíproca de las partes de la sentencia, es imposible su ejecución. Esto configuraría la violación del artículo 244 del Código de Procedimiento Civil.
La contradicción concentrada en la parte dispositiva de la sentencia configura este vicio, de manera que la hace inejecutable o tan incierta que no puede entenderse cuál es la resolución del conflicto, en ella establecida. Pero el núcleo conflictivo de la sentencia contradictoria radica, en que contiene varias manifestaciones de voluntad en una misma declaración de certeza, que se excluyen mutuamente o se destruyen entre sí, de manera que la ejecución de una parte implica la inejecución de la otra.
En el segundo de los casos, esto es, la contradicción entre los motivos, puede originar falta de motivación y el conflicto entre el razonamiento y el dispositivo, ser fuente de incongruencia.
Una sentencia no adolece realmente de este vicio (contradicción), sino cuando las disposiciones de su dispositivo son de tal modo opuestas entre sí, que sea imposible ejecutarlas simultáneamente por excluirse las unas a las otras. Es este el caso típico de la sentencia contradictoria, cuya nulidad emana directa y exclusivamente de ese defecto (…)”.
En atención a las consideraciones expuestas, y al circunscribir el asunto planteado al caso de autos, considera esta Sala oportuno determinar si el Tribunal a quo incurrió o no en el vicio de inmotivación por contradicción, y a tal efecto observa:
El fallo dictado por el Juzgado de mérito, precisó entre otros aspectos, lo que a continuación se detalla:
“(…) Del acto administrativo impugnado, este Tribunal observa que la Administración Tributaria incurrió en una imprecisión al señalar que para la semana comprendida desde el 06/01/2020 al 12/01/2020 (objeto de verificación) la fecha límite era el 08/01/2020, así como en los períodos siguientes, tal como se indica a continuación:
1) Incumplimiento de deberes materiales por el enteramiento extemporáneo de las retenciones del Impuesto al Valor Agregado, sancionado de acuerdo al artículo 115 numerales 3 y 4 del Código Orgánico tributario:
|
Meses |
Semana |
Límite Calendario, |
Límite Calendario constatado por el Tribunal |
Presentación en el Portal |
|
(…) |
(…) |
(…) |
(…) |
(…) |
*Presentación Extemporánea
Así las cosas, este Tribunal una vez constatado que la Administración Tributaria incurrió en un error al establecer fechas límites distintas a la establecidas en el Calendario de Sujetos Especiales y Agentes de Retención 2020, para la declaración y enteramiento de los montos retenidos del Impuesto al Valor Agregado, lo cual incide en el cálculo de las multas impuestas a la sociedad mercantil CENTRO FERRETERO VALLE TUY, C.A., por el incumplimiento de sus deberes formales y materiales, relativos a: i) la presentación extemporánea de las declaraciones en su condición de agente de retención en materia de Impuesto al Valor Agregado, previsto en el numeral 3 del artículo 103 del Código Orgánico Tributario de 2020 y sancionado en el segundo aparte del mismo artículo, incrementada en un 200% según lo dispone el artículo 108 ejusdem; y, ii) retenciones enteradas fuera del plazo legal, sancionado según lo previsto en los numeral 3 y 4 del artículo 115 del Código Orgánico Tributario de 2020, en consecuencia, se anula parcialmente la Resolución de Imposición de Sanción Nº SNAT/INTI/GRTI/RC/SVT/SPE/2020-016, de fecha 9 de diciembre de 2022 (folio 31 del expediente judicial), emanada de la Gerencia Regional de Tributos Internos - Sector de Tributos Internos Valles del Tuy del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) y se ordena a la Administración Tributaria efectuar el cálculo de la multa tomando en consideración las fechas topes calendario, tal como quedó establecido en la presente decisión. Así se determina.
(…)
Finalmente, este Tribunal a los fines de garantizar la tutela judicial efectiva, observa que en el caso de autos se determinaron a cargo de la contribuyente sanciones de multa por presentar extemporáneamente las declaraciones y retenciones de Impuesto al Valor Agregado para los períodos impositivos comprendidos desde el mes de enero 2020 hasta octubre 2020, en materia de Impuesto al Valor Agregado, en un mismo procedimiento de fiscalización, en consecuencia, deben aplicarse las reglas de la concurrencia de infracciones. (…) De acuerdo con lo anterior, este Tribunal observa del folio 31 del expediente judicial que la sanción más grave es la establecida para el período de imposición correspondiente a la semana del 13/01/2019 al 19/01/2020, por la cantidad de Bs. 2.400.000.000,00, a la cual deberá sumarse la mitad de las otras sanciones.
Con vista a las consideraciones anteriores, se ordena a la Administración Tributaria -una vez verificado correctamente los días de extemporaneidad- el recálculo de las sanciones de multa impuestas conforme a lo dispuesto en el artículo 82 del Código Orgánico Tributario. Así se establece (…)”.
Precisado lo anterior, esta Alzada considera que aun cuando en la sentencia dictada el Juzgador de instancia no señaló expresamente los períodos en los cuales confirmó las sanciones de multa, si lo hizo a través de los cuadros en los que indicó los períodos en los cuales se configuró la “Presentación extemporánea”, por lo que en la motiva de la decisión apelada sostuvo que “(…) se anula parcialmente la Resolución de Imposición de Sanción Nº SNAT/INTI/GRTI/RC/SVT/SPE/2020-016, de fecha 9 de diciembre de 2022 (folio 31 del expediente judicial), emanada de la Gerencia Regional de Tributos Internos - Sector de Tributos Internos Valles del Tuy del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) y se ordena a la Administración Tributaria efectuar el cálculo de la multa tomando en consideración las fechas topes calendario, tal como quedó establecido en la presente decisión (…)”; por lo que, con relación a las sanciones de multa que no fueron anuladas, el Tribunal de mérito consideró aplicar la concurrencia de infracciones prevista en el artículo 82 del Código Orgánico Tributario de 2020.
Constatada la anulación parcial de las sanciones de multa por parte del Tribunal a quo –materia de fondo debatida en este asunto–; esta Máxima Instancia considera que no resulta contradictorio pronunciarse con relación a la concurrencia de infracciones respecto a las multas no anuladas; por consiguiente, se desestima el alegato expuesto por la apoderada judicial de la contribuyente Centro Ferretero Valle Tuy, C.A., con relación al vicio de contradicción de la sentencia denunciado. Así se declara.
ii) De la eximente de responsabilidad por error de hecho y de derecho excusable.
La apoderada judicial de la contribuyente, sostuvo que la sentencia apelada “(…) incurre en el vicio de falso supuesto de derecho, al declarar improcedente la aplicación de la eximente de responsabilidad por error de hecho y de derecho excusable (…)”.
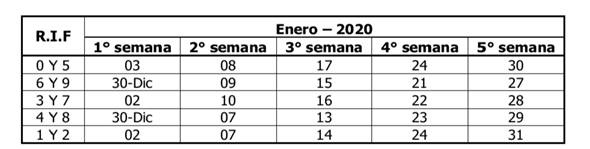
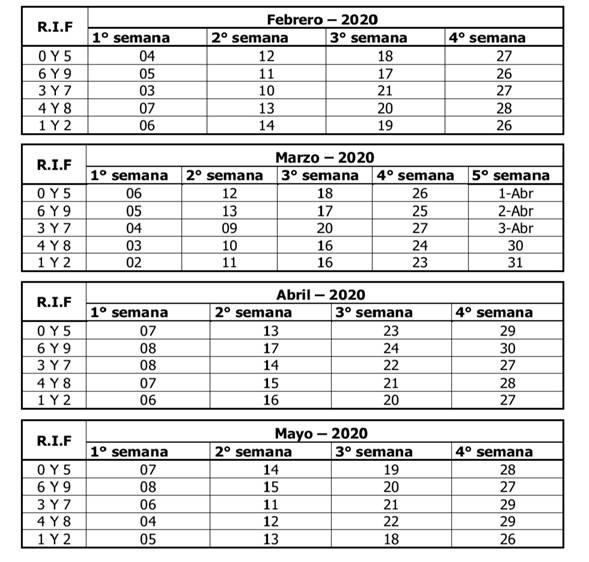
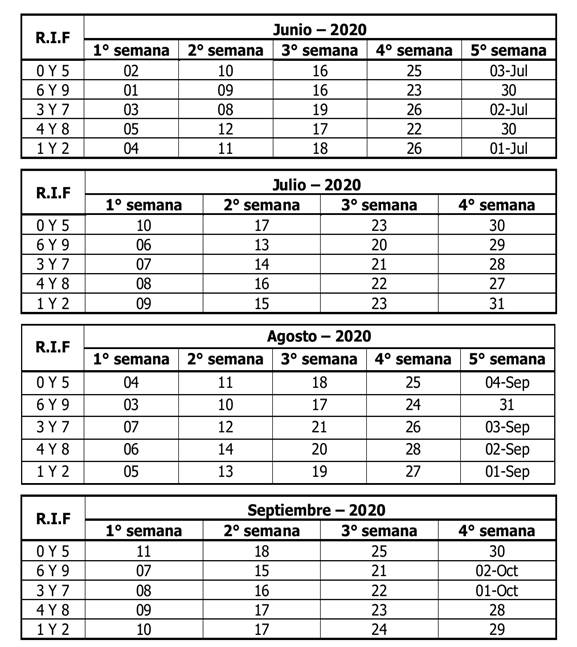
Con el propósito de iniciar el análisis de la procedencia o no de la circunstancia eximente planteada por la contribuyente, este Alto Tribunal considera oportuno transcribir parcialmente la Providencia mediante la cual se establece el Calendario de Sujetos Pasivos Especiales y Agentes de Retención para aquellas obligaciones que debían cumplirse en el año 2020, esto es: la Providencia SNAT/2019/00339 del 15 de noviembre de 2019, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela números 41.788, de fecha 26 de diciembre de 2019, que establece que las declaraciones de los sujetos pasivos especiales notificados de esa condición en forma expresa por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), relativas al impuesto al valor agregado, así como el enteramiento de los montos retenidos por los agentes de retención, deberán ser presentadas según el último dígito del número de su Registro Único de Información Fiscal (R.I.F.) (siendo que la contribuyente de autos tiene el R.I.F. J-3152-3931-0) y en las fechas de vencimiento del calendario para el año 2020, se establece a continuación:
“(…)
Por su parte, la contribuyente presentó y enteró las declaraciones de retenciones de impuesto al valor agregado, en las fechas que se indican a continuación:
|
Semana (año 2020) |
Límite Calendario según Administración Tributaria |
Fecha presentada por la contribuyente |
Días de retraso |
|
06/01 al 12/01 |
08/01/2020 |
17/01/2020 |
9 |
|
13/01 al 19/01 |
17/01/2020 |
23/01/2020 |
6 |
|
20/01 al 26/01 |
24/01/2020 |
28/01/2020 |
4 |
|
27/01 al 02/02 |
30/01/2020 |
05/02/2020 |
6 |
|
03/02 al 09/02 |
04/02/2020 |
11/02/2020 |
7 |
|
10/02 al 16/02 |
12/02/2020 |
18/02/2020 |
6 |
|
17/02 al 23/02 |
18/02/2020 |
26/02/2020 |
8 |
|
24/02 al 01/03 |
27/02/2020 |
02/03/2020 |
3 |
|
02/03 al 08/03 |
06/03/2020 |
09/03/2020 |
3 |
|
09/03 al 15/03 |
12/03/2020 |
17/03/2020 |
5 |
|
16/03 al 22/03/ |
18/03/2020 |
27/03/2020 |
9 |
|
23/03 al 29/03 |
26/03/2020 |
02/04/2020 |
7 |
|
30/03 al 05/04 |
01/04/2020 |
07/04/2020 |
6 |
|
06/04 al 12/04 |
07/04/2020 |
13/04/2020 |
6 |
|
13/04 al 19/04 |
13/04/2020 |
22/04/2020 |
9 |
|
20/04 al 26/04 |
23/04/2020 |
27/04/2020 |
4 |
|
27/04/ al 03/05 |
29/04/2020 |
04/05/2020 |
5 |
|
04/05 al 10/05 |
07/05/2020 |
13/05/2020 |
6 |
|
11/05 al 17/05 |
14/05/2020 |
20/05/2020 |
6 |
|
18/05 al 24/05 |
19/05/2020 |
25/05/2020 |
6 |
|
25/05 al 31/05 |
28/05/2020 |
03/06/2020 |
5 |
|
01/06 al 07/06 |
02/06/2020 |
10/06/2020 |
8 |
|
08/06 al 14/06 |
10/06/2020 |
17/06/2020 |
7 |
|
15/06 al 21/06 |
25/06/2020 |
26/06/2020 |
1 |
|
22/06 al 28/06 |
03/07/2020 |
08/07/2020 |
5 |
|
29/06 al 05/07 |
10/07/2020 |
08/07/2020 |
0 |
|
06/07 al 12/07 |
17/07/2020 |
15/07/2020 |
0 |
|
13/07 al 19/07 |
23/07/2020 |
20/07/2020 |
0 |
|
20/07 al 26/07 |
30/07/2020 |
27/07/2020 |
0 |
|
27/07 al 02/08 |
04/08/2020 |
05/08/2020 |
1 |
|
03/08 al 09/08 |
11/08/2020 |
11/08/2020 |
0 |
|
10/08 al 16/08 |
18/08/2020 |
18/08/2020 |
0 |
|
17/08 al 23/08 |
25/08/2020 |
27/08/2020 |
2 |
|
24/08 al 30/08 |
04/09/2020 |
01/09/2020 |
0 |
|
01/09 al 15/09 |
18/09/2020 |
16/09/2020 |
0 |
Aplicando la normativa parcialmente transcrita establecida en la Providencia SNAT/2019/00339, mediante la cual se establece el Calendario de Sujetos Pasivos Especiales y Agentes de Retención para aquellas obligaciones que debían cumplirse en el año 2020, al presente caso, observamos que la contribuyente presentó con retraso las declaraciones, así como también, enteró fuera del plazo previsto para ello las retenciones de impuesto al valor agregado correspondiente a los períodos de enero hasta septiembre de 2020, con excepción de las semanas que se indican en el cuadro infra que si fueron declaradas y enteradas oportunamente. Así se declara.
|
Semana (año 2020) |
Límite Calendario según Administración Tributaria |
Fecha presentada por la contribuyente |
Días de retraso |
|
29/06 al 05/07 |
10/07/2020 |
08/07/2020 |
0 |
|
06/07 al 12/07 |
17/07/2020 |
15/07/2020 |
0 |
|
13/07 al 19/07 |
23/07/2020 |
20/07/2020 |
0 |
|
20/07 al 26/07 |
30/07/2020 |
27/07/2020 |
0 |
|
03/08 al 09/08 |
11/08/2020 |
11/08/2020 |
0 |
|
10/08 al 16/08 |
18/08/2020 |
18/08/2020 |
0 |
|
24/08 al 30/08 |
04/09/2020 |
01/09/2020 |
0 |
|
01/09 al 15/09 |
18/09/2020 |
16/09/2020 |
0 |
Establecido lo anterior, es oportuno indicar que, respecto a la eximente de responsabilidad por error de hecho y de derecho excusable, el Tribunal a quo sostuvo lo siguiente:
“(…) En cuanto a la eximente de responsabilidad referida al error de hecho y de derecho excusable, prevista en el numeral 4 del artículo 85 del Código Orgánico Tributario de 2020, este Tribunal (…) considera que la sociedad mercantil CENTRO FERRETERO, C.A., podía realizar la declaración y pago de las retenciones del Impuesto al Valor Agregado para los períodos fiscales objeto de verificación (…) motivo por el cual, no se configura la causa eximente de responsabilidad por error de hecho y de derecho excusable, prevista en el numeral 4 del artículo 85 del Código Orgánico Tributario de 2020. Así se declara (…)”.
Ahora bien, el artículo 85 (numeral 4) del Código Orgánico Tributario de 2020, dispone lo siguiente:
“Artículo 85: Son circunstancias que eximen de responsabilidad penal tributaria:
4. El error de hecho y de derecho excusable.
(…)”. (Destacado de la Sala).
De la disposición examinada, esta Superioridad aprecia que las circunstancias mencionadas están orientadas a dispensar la responsabilidad del o contribuyente o responsable por los ilícitos tributarios que hayan cometido.
Respecto a la eximente de responsabilidad penal tributaria prevista en el el artículo 85 (numeral 4) del Código Orgánico Tributario de 2020, relativa al “error de hecho y de derecho excusable”, ha considerado esta Sala que la indicada circunstancia consiste en la equivocada aplicación o interpretación de la ley, o errores en su apreciación que traen como consecuencia la posibilidad de cometer faltas con carácter excusable al momento de aplicar o cumplir la ley tributaria (vid., entres otras, sentencias números 00794, 00082, 00500 y 00093, de fechas 28 de julio de 2010, 26 de enero de 2011, 9 de mayo de 2017 y 1° de febrero de 2018, casos: C.A. Editora El Nacional; Hay Group Venezuela, S.A.; Insecticidas Internacionales, C.A. (INICA) y Central Azucarero Portuguesa, C.A., respectivamente).
De este modo, al circunscribir el análisis al caso concreto y analizadas las actas que conforman el expediente judicial, esta Sala Político-Administrativa considera oportuno citar la Providencia, mediante la cual se establece el Calendario de Sujetos Pasivos Especiales y Agentes de Retención para aquellas obligaciones que debían cumplirse en el año 2019, esto es: la Providencia SNAT/2017/00189, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela números 41.546, de fecha 14 de diciembre de 2018, que establece que las declaraciones de los sujetos pasivos especiales notificados de esa condición en forma expresa por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), relativas al impuesto al valor agregado, así como el enteramiento de los montos retenidos por los agentes de retención, deberán ser presentadas según el último dígito del número de su Registro Único de Información Fiscal (R.I.F.), siendo que la contribuyente de autos tiene el R.I.F. J-3152-3931-0 y en las fechas de vencimiento del calendario para el año 2019, se establece a continuación:
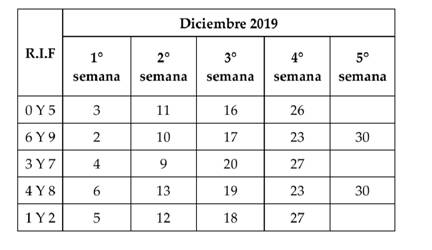
De la transcripción anterior, se observa de la Providencia SNAT/2017/00189, de fecha 14 de diciembre de 2018, que –tal y como lo sostuvo la contribuyente en su escrito recursorio– con respecto a la quinta semana del mes de diciembre de 2019, no se indicó la fecha en que se debía declarar y enterar las retenciones del impuesto al valor agregado, para los contribuyentes cuyo Registro Único de Información Fiscal (R.I.F.) terminaban en los números cero (0) y cinco (5), que es el caso de la empresa recurrente, cuyo R.I.F. es J-3152-3931-0, de lo cual esta Sala aprecia que desde ese momento comenzó el error de la contribuyente, tal como se constata de los días de retraso en el cumplimiento de sus obligaciones, verificándose que tales retrasos no exceden en ninguna oportunidad de diez (10) días, es decir, que la contribuyente erróneamente trasladó sus obligaciones una semana más, debido a que el calendario de sujetos especiales para el mes de diciembre de 2019, no indicó la fecha de cumplimiento de obligaciones para la quinta semana.
Sobre la base de lo anteriormente expuesto, considera esta Alzada que “(…) existen razones justificadas para que la empresa recurrente realizara una errónea apreciación del derecho, pues se verificó en el caso de autos que no fue por desconocimiento que la recurrente se apartó radicalmente de los preceptos que informan el ordenamiento jurídico tributario, sino los hechos que rodearon el caso (…)”, lo que implicó que la contribuyente de buena fe haya cumplido con sus obligaciones de declaración y enteramiento del impuesto al valor agregado con una semana de retraso; razón por la cual, a juicio de esta Alzada resulta procedente la eximente alegada, lo que trae como consecuencia que la nulidad del acto administrativo impugnado, por lo que se revoca el pronunciamiento del Tribunal a quo. (Vid., sentencia de esta Sala número 01066 del 3 de agosto de 2011, caso: Agri, C.A.). Así se declara.
Por consiguiente, esta Sala declara con lugar el recurso de apelación interpuesto por la representación judicial de la contribuyente Centro Ferretero Valle Tuy, C.A., en consecuencia, se revoca la sentencia definitiva número 006/2025 dictada por el Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas el 19 de junio de 2025. Así se declara.
Expuesto lo anterior, resulta inoficioso para esta Sala pronunciarse sobre el recurso de apelación ejercido por la representación judicial del Fisco Nacional, contra la sentencia definitiva número 006/2025, dictada por el Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas el 19 de junio de 2025, dada la declaratoria de nulidad del acto administrativo impugnado. Así se declara.
Por las motivaciones anteriores, esta Sala declara con lugar el recurso contencioso tributario ejercido por la representación judicial de la contribuyente Centro Ferretero Valle Tuy, C.A., contra la Resolución de Imposición de Sanción signada con el alfanumérico SNAT/INTI/GRTI/RC/ SVT/SPE/2020-016, emitida el 9 de diciembre de 2020, notificada el 21 del mismo mes y año, por el Área de Sujetos Pasivos Especiales del Sector de Tributos Internos Valles del Tuy de la Gerencia Regional de Tributos Internos de la Región Capital del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), en materia de impuesto al valor agregado, para los períodos impositivos de enero a octubre de 2020, la cual se anula. Así se declara.
Dada la declaratoria con lugar del recurso contencioso tributario, correspondería condenar en costas procesales al Fisco Nacional; sin embargo, las mismas no proceden en atención a la prohibición de condenatoria en costas procesales a la República, cuando resulte vencida en los juicios en los que haya sido parte por intermedio de cualquiera de sus órganos, a tenor de lo preceptuado en el artículo 88 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Procuraduría General de la República de 2016. Así se decide.
Finalmente, resulta menester para esta Máxima Instancia precisar que la Sala Plena del Tribunal Supremo de Justicia en aras de garantizar la consecución de los postulados consagrados en los artículos 2, 26, 49 y 257 de la Constitución de la República Bolivariana de Venezuela, reconoció la preponderancia de la ciencia, la tecnología, y los servicios de información como elementos de interés público, destacando el deber del Poder Público –y concretamente de los órganos jurisdiccionales– de valerse de los avances tecnológicos para su optimización, procediendo en consecuencia a dictar la Resolución número 2021-0011 de fecha 9 de junio de 2021, contentiva de las normas generales que regularán la suscripción y publicación de decisiones con firma digital, práctica de citaciones y notificaciones electrónicas y la emisión de copias simples o certificadas por vía electrónica relacionadas con los procesos seguidos ante esta Sala Político-Administrativa.
Ello así y, visto que los artículos 38 de la Ley Orgánica de la Jurisdicción Contencioso Administrativa y 3 de la Resolución in comento, consagran la posibilidad de practicar las citaciones y notificaciones por correo electrónico o cualquier otro medio que utilice tecnologías de la información y la comunicación, este Máximo Tribunal con miras a procurar la mejora continua del servicio de administración de justicia, ordena efectuar un análisis de las actas que conforman el expediente de la causa, a los efectos de determinar si las partes cuentan o no con los medios telemáticos suficientes para hacer efectiva dicha actuación procesal y, de ser el caso, proceder a practicar las notificaciones a las que haya lugar por medios electrónicos; en el entendido de que la falta de indicación en autos de algunos de los elementos digitales previamente señalados, dará lugar a que se practique la notificación conforme a lo establecido en el artículo 5 de la aludida Resolución y en las leyes. Así se declara.
VII
DECISIÓN
En virtud de las razones expresadas, este Tribunal Supremo de Justicia en Sala Político-Administrativa, administrando justicia en nombre de la República y por autoridad de la Ley, declara:
1.- Se ADMITE la adhesión propuesta por el representante judicial del FISCO NACIONAL, respecto al recurso de apelación ejercido por la contribuyente CENTRO FERRETERO VALLE TUY, C.A.
2.- CON LUGAR el recurso de apelación interpuesto por la representación judicial de la contribuyente CENTRO FERRETERO VALLE TUY, C.A., en consecuencia, se REVOCA la sentencia definitiva número 006/2025 dictada por el Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas el 19 de junio de 2025.
3.- INOFICIOSO conocer de la apelación interpuesta por la representación judicial del Fisco Nacional, contra la sentencia definitiva número 006/2025 dictada por el Tribunal Superior Cuarto de lo Contencioso Tributario de la Circunscripción Judicial del Área Metropolitana de Caracas el 19 de junio de 2025.
4.- CON LUGAR el recurso contencioso tributario ejercido por la representación judicial de la contribuyente CENTRO FERRETERO VALLE TUY, C.A., contra la Resolución de Imposición de Sanción signada con el alfanumérico SNAT/INTI/GRTI/RC/SVT/SPE/2020-016, emitida el 9 de diciembre de 2020, notificada el 21 del mismo mes y año, por el Área de Sujetos Pasivos Especiales del Sector de Tributos Internos Valles del Tuy de la Gerencia Regional de Tributos Internos de la Región Capital del SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT), en materia de impuesto al valor agregado, para los períodos impositivos de enero a octubre de 2020, la cual se ANULA.
5.- NO PROCEDE condenar en costas procesales a la República, de acuerdo a lo señalado en la parte motiva de esta decisión judicial.
Publíquese, regístrese y comuníquese. Notifíquese a la Procuradora General de la República. Remítase al Tribunal de origen. Cúmplase lo ordenado.
Dada, firmada y sellada en el Salón de Despacho de la Sala Político-Administrativa del Tribunal Supremo de Justicia, en Caracas, al primer (1°) día del mes de octubre del año dos mil veintiséis (2026). Años 216º de la Independencia y 167º de la Federación.
|
El Presidente, JAIME JESUS BÁEZ JIMÉNEZ |
|
|
|
Suplente
|
|
El Vicepresidente–Ponente, JUAN PABLO TORRES DELGADO Suplente |
|
El Magistrado, LUIS EMILIO RONDÓN GONZÁLEZ |
|
|
|
Suplente |
|
|
|
|
|
|
|
|
La Secretaria, CHADIA FERMIN PEÑA |
|
|
|
En fecha primero (1°) de octubre del año dos mil veintiséis, se publicó y registró la anterior sentencia bajo el Nº 00414. La Secretaria, CHADIA FERMIN PEÑA |
|